L’offerta accelera, le transazioni si indeboliscono.
Secondo il Ministero delle Costruzioni , l’offerta di alloggi commerciali ha subito una forte accelerazione a partire dagli ultimi sei mesi del 2025 e ha continuato a crescere nella prima metà del 2026. Nei primi sei mesi dell’anno, sono stati approvati a livello nazionale 171 progetti di alloggi commerciali, con un incremento del 256% rispetto allo stesso periodo dell’anno precedente, per un totale di circa 135.005 unità, pari a un aumento del 569%. Nello stesso periodo, 237 progetti sono risultati idonei alla vendita, con un incremento del 76%, corrispondenti a circa 99.500 unità, pari a un aumento del 151%.
Questo sviluppo dimostra che le riforme politiche stanno contribuendo a rimuovere gli ostacoli legali e ad accelerare la ripresa dell’offerta abitativa. Tuttavia, la liquidità si muove nella direzione opposta. Il numero di transazioni nei primi sei mesi del 2026 è diminuito del 16% rispetto allo stesso periodo dell’anno precedente, attestandosi a 244.860 transazioni. Nel secondo trimestre, le scorte sono aumentate a circa 39.284 unità, il 32% in più rispetto al trimestre precedente e il 55% in più rispetto allo stesso periodo dell’anno scorso.
La diminuzione delle transazioni a fronte di un aumento delle scorte suggerisce un rallentamento del tasso di assorbimento, in un contesto di tassi di interesse persistentemente elevati.

La nuova offerta è concentrata nel segmento di fascia alta.
Ad Hanoi e Ho Chi Minh City, l’offerta di appartamenti di nuova costruzione nei primi sei mesi dell’anno è aumentata del 39% rispetto allo stesso periodo dell’anno precedente, raggiungendo quasi 27.400 unità. Tuttavia, l’offerta nelle aree centrali delle città continua a essere concentrata principalmente nei segmenti di fascia alta e di lusso. Ciò amplia il divario tra la struttura dell’offerta sul mercato e la capacità di spesa degli acquirenti con reali esigenze abitative.
Sia ad Hanoi che a Ho Chi Minh City, i tassi di assorbimento hanno subito un rallentamento significativo a partire dal quarto trimestre del 2025, quando i tassi di interesse hanno iniziato a salire. Ad Hanoi, il tasso di assorbimento è sceso al 67%, rispetto al 90-105% precedente, in seguito a un periodo di forti aumenti dei prezzi degli appartamenti negli ultimi due anni.
Il prezzo medio di vendita degli immobili primari è aumentato a circa 95 milioni di VND/m2 ad Hanoi, con un incremento del 21% su base annua, e a 76 milioni di VND/m2 a Ho Chi Minh City, con un incremento del 17%. Questo aumento è dovuto principalmente a uno spostamento della struttura dell’offerta di nuovi immobili verso il segmento di fascia alta, piuttosto che a un miglioramento uniforme dei livelli di prezzo nell’intero mercato.
In questo contesto, anziché abbassare i prezzi di listino, molti costruttori stanno adottando politiche a sostegno degli acquirenti, come agevolazioni sui tassi di interesse, periodi di grazia per il rimborso del capitale di 2-5 anni, piani di pagamento agevolati, sconti per pagamenti anticipati e omaggi. Le politiche di vendita di alcuni progetti sono attualmente considerate più vantaggiose rispetto al 2023, soprattutto in termini di agevolazioni sui tassi di interesse e periodi di grazia per il rimborso del capitale.
Nel frattempo, il mercato secondario ha avviato una fase di correzione dopo anni di forti aumenti dei prezzi. Gli alti tassi di interesse sui mutui e le ingenti scorte sia sul mercato primario che su quello secondario continuano a esercitare pressione sulla domanda.
In alcune zone, i prezzi richiesti sono diminuiti del 20-30% rispetto ai picchi massimi, sebbene la liquidità rimanga limitata, soprattutto nei segmenti orientati agli investimenti e in alcune città di secondo livello.
L’offerta nel 2027 rimarrà elevata.
Secondo le previsioni di CBRE, l’offerta di nuovi appartamenti e case a bassa densità ad Hanoi e Ho Chi Minh City rimarrà elevata nel 2027, grazie alla graduale rimozione degli ostacoli burocratici e al lancio di numerosi progetti su larga scala. Si prevede che l’offerta di nuovi appartamenti in vendita raggiungerà circa 82.000 unità nel 2027, un valore quasi equivalente all’elevato livello dell’anno precedente, con il segmento di fascia alta che continuerà a rappresentare la maggior parte del mercato.
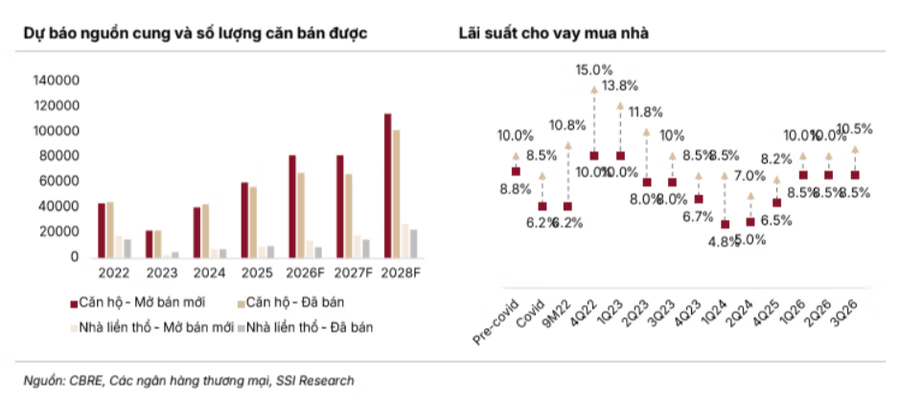
Si prevede che l’offerta di nuove abitazioni a bassa densità raggiungerà circa 18.500 unità, con un incremento del 30% su base annua. Entrambi i segmenti mostrano una ripresa significativa rispetto al periodo 2022-2025.
Ciononostante, si prevede che la domanda di alloggi rimarrà bassa, poiché l’accessibilità economica continua a diminuire. I prezzi degli immobili restano elevati, mentre l’offerta è sbilanciata verso appartamenti di fascia alta e di lusso, rendendo difficile l’accesso a questi prodotti per alcuni acquirenti realmente interessati. Gli attuali tassi di interesse variabili sui mutui oscillano tra il 12% e il 18,5% e vi è poco margine di riduzione nel breve termine. Ciò potrebbe continuare a esercitare pressione sul mercato secondario, soprattutto al termine dei periodi di grazia e di agevolazione per il rimborso del capitale.
La concorrenza nel settore immobiliare si intensificherà.
Dopo una fase politica incentrata sulla rimozione degli ostacoli legali e sulla facilitazione dell’offerta a partire dalla fine del 2024, l’attenzione si sta spostando in modo più chiaro verso il miglioramento dell’accessibilità economica degli alloggi. Dal 2025 in poi, l’edilizia sociale e gli alloggi in affitto hanno registrato cambiamenti positivi grazie a una serie di politiche volte ad ampliare l’offerta. In particolare, un numero crescente di imprese al di fuori del settore sta partecipando allo sviluppo dell’edilizia sociale, tra cui Viettel Construction, Hoa Phat e Hoa Sen.
Nel secondo trimestre del 2026, il Paese contava 875 progetti di edilizia sociale in corso, per un totale di 771.971 unità, pari al 77% dell’obiettivo governativo di 1 milione di unità abitative sociali. Si prevede che la ripresa dell’offerta aumenterà la concorrenza sul mercato. Il vantaggio andrà probabilmente a beneficio degli sviluppatori con ampi portafogli di progetti, solide capacità di realizzazione e di coloro che traggono vantaggio da importanti progetti infrastrutturali, in particolare quelli con il sostegno bancario e forti risorse di capitale.
Inoltre, lo sviluppo accelerato dell’edilizia sociale crea un’ulteriore pressione competitiva sul segmento dell’edilizia residenziale commerciale. In questo contesto, l’accesso al capitale, la capacità di gestione legale, la qualità degli immobili e la generazione di flussi di cassa diventeranno fattori sempre più decisivi per la competitività a lungo termine degli sviluppatori.
Lo spazio per gli aumenti di prezzo si sta riducendo e i margini di profitto sono sotto pressione.
Con le politiche che si concentrano sempre più sul miglioramento dell’accessibilità economica degli alloggi, si ritiene limitato il potenziale di ulteriori aumenti dei prezzi degli immobili. In particolare, la tendenza al rialzo dei tassi di interesse sui mutui dopo il periodo agevolato potrebbe incrementare parzialmente l’offerta sul mercato secondario, esercitando così pressione sulla liquidità e sul ritmo di crescita dei prezzi.
Gli sviluppatori immobiliari potrebbero inoltre trovarsi a dover affrontare pressioni per ridurre i margini di profitto a causa dell’aumento dei costi di finanziamento, della necessità di offrire maggiori incentivi agli acquirenti, dell’intensa concorrenza dovuta all’espansione dell’offerta e del continuo aumento dei costi di sviluppo dei progetti.
Secondo le previsioni, le vendite di VHM nel 2027 potrebbero aumentare del 14% su base annua, mentre quelle di NLG dovrebbero rimanere stabili e quelle di KDH crescere del 15%. Tuttavia, si prevede che gli utili previsti divergeranno a causa delle diverse tempistiche di riconoscimento dei ricavi. L’utile netto di VHM dovrebbe aumentare del 4%, quello di NLG del 36% grazie alla consegna accelerata dei progetti già avviati, mentre l’utile operativo di KDH potrebbe aumentare del 142% rispetto al minimo del 2026.
Dall’inizio dell’anno, i titoli immobiliari hanno subito una brusca correzione del 30-50%, portando le valutazioni a livelli significativamente inferiori alle medie storiche. Questo calo riflette le preoccupazioni per i tassi di interesse persistentemente elevati e per un contesto competitivo in continua evoluzione, che potrebbero erodere alcuni dei vantaggi precedentemente goduti dagli sviluppatori. Attualmente, NLG e KDH sono scambiate a un rapporto prezzo/valore contabile (P/B) previsto per il 2027 di circa 0,8 volte, inferiore del 50-60% rispetto alle medie quinquennali di 1,6 e 2,2 volte, rispettivamente.
Tuttavia, viste le difficili prospettive per il settore, le valutazioni attuali suggeriscono che questo gruppo di titoli sia più adatto a opportunità di trading a breve termine ai livelli di valutazione attuali.
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link