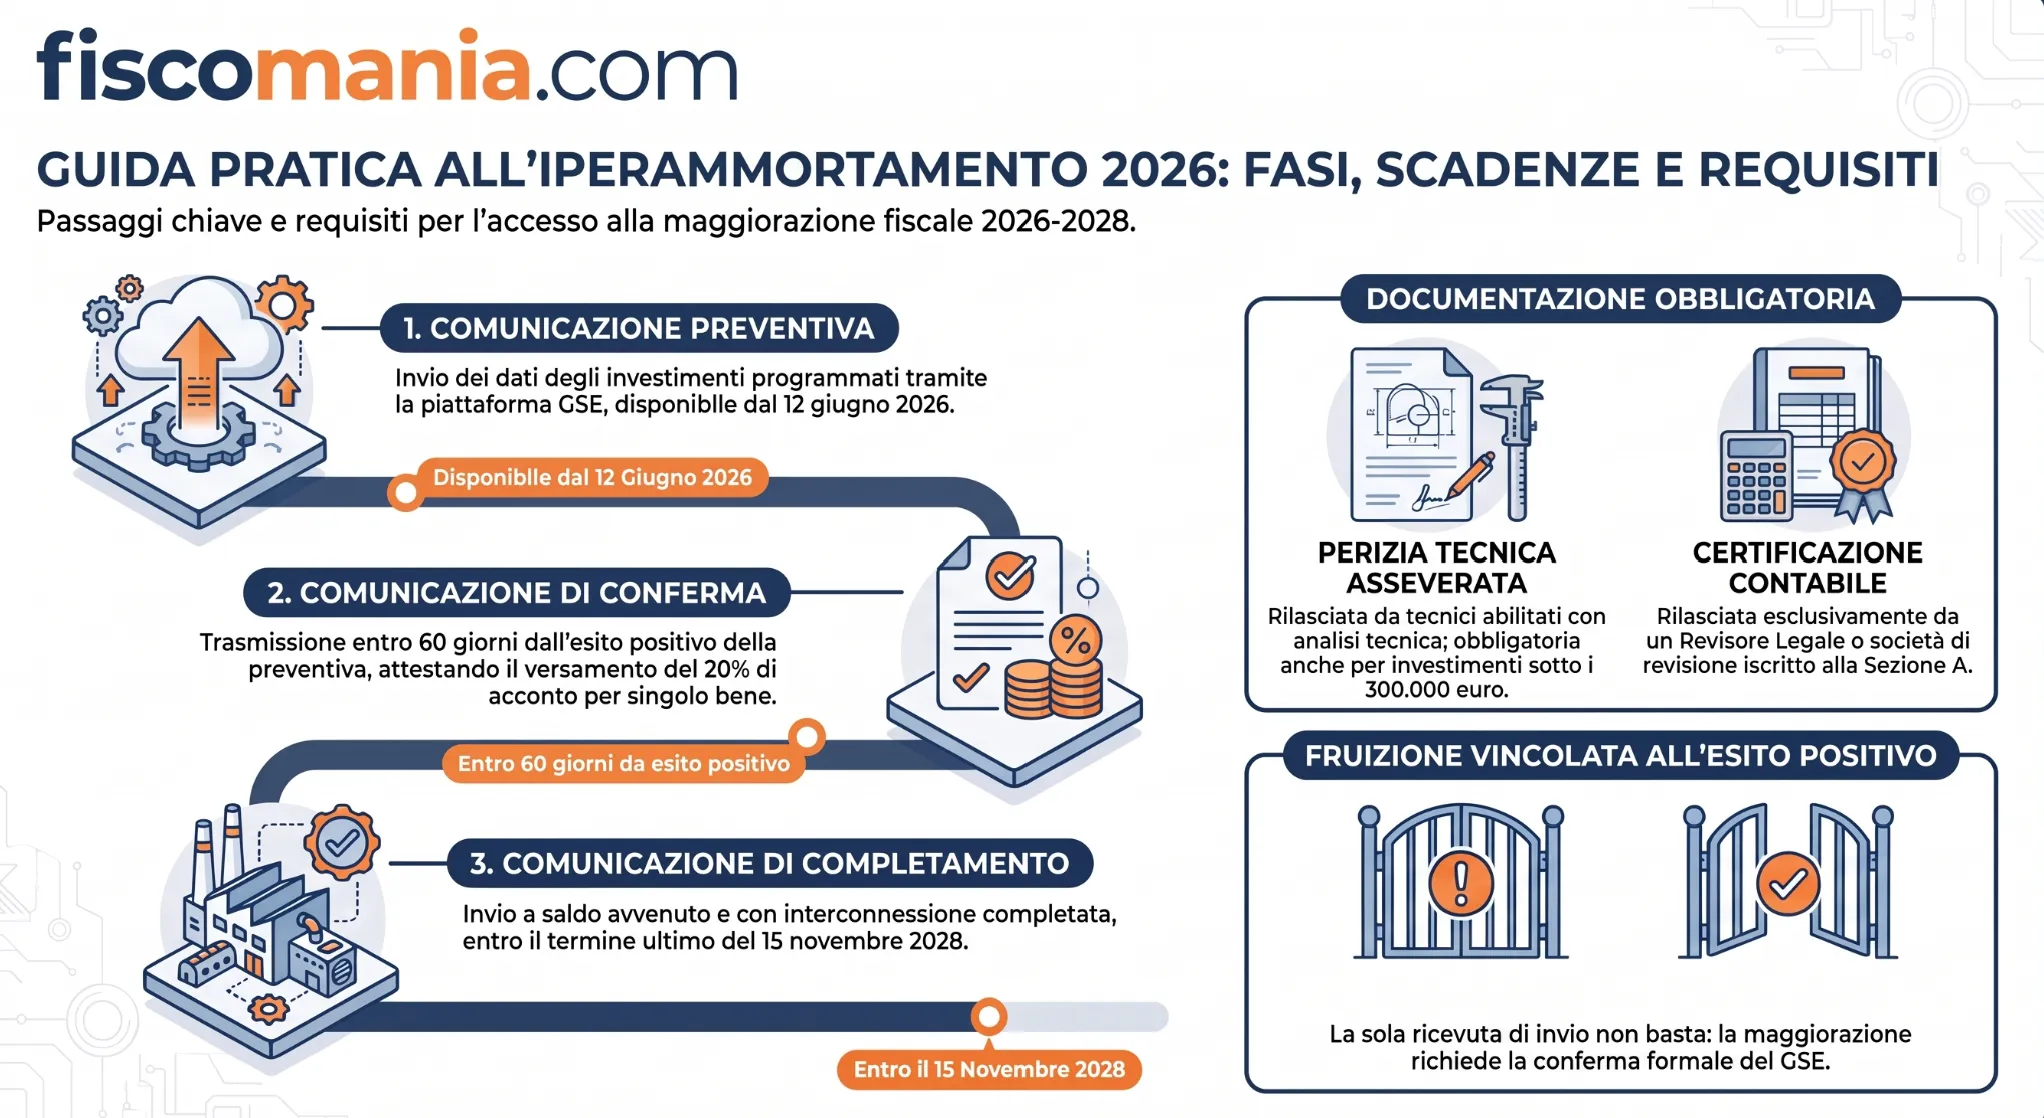
Per beneficiare dell’iperammortamento 2026-2028, l’impresa deve rispettare una procedura di comunicazioni al GSE e documentare i requisiti tecnici e contabili degli investimenti. Termini, certificazioni ed esiti delle verifiche incidono sul perfezionamento della procedura e sulla fruizione della maggiorazione fiscale.
L’accesso all’iperammortamento 2026-2028 richiede la trasmissione al Gestore dei Servizi Energetici (GSE) di una comunicazione preventiva, seguita dalla conferma dell’investimento e dalla comunicazione di completamento. La procedura, disciplinata dall’articolo 3 del D.M. 7 maggio 2026, prevede termini di presentazione, verifiche documentali e obblighi periodici di monitoraggio. La conformità degli investimenti deve inoltre essere comprovata mediante perizia tecnica asseverata o attestazione equivalente e certificazione contabile. La fruizione della maggiorazione fiscale è subordinata all’esito positivo del GSE relativo al completamento. Il mancato rispetto degli adempimenti può impedire il perfezionamento della procedura o determinare altre conseguenze previste dalla disciplina.
Come funziona la procedura GSE per l’iperammortamento?
La procedura di accesso all’iperammortamento 2026-2028 si articola in tre fasi: comunicazione preventiva, conferma e completamento dell’investimento. L’articolo 3 del D.M. 7 maggio 2026 ne stabilisce contenuti, termini e modalità di verifica, demandando ai provvedimenti direttoriali l’approvazione dei modelli operativi.
Questi adempimenti si affiancano ai requisiti sostanziali relativi ai beni e alla determinazione della maggiorazione fiscale, approfonditi nella guida all’iperammortamento 2026-2028.
Il sistema prevede che ogni comunicazione generi una ricevuta di trasmissione, cui segue una verifica del GSE. Quest’ultimo dispone ordinariamente di dieci giorni per comunicare l’esito positivo oppure richiedere integrazioni, da presentare entro ulteriori dieci giorni. Se la documentazione integrativa non supera le carenze riscontrate, il Gestore comunica la non ammissibilità della comunicazione.
La ricevuta di invio non equivale all’esito positivo: la prima prova la trasmissione, mentre il secondo attesta il superamento della verifica amministrativa relativa a quella fase.
Il calendario degli adempimenti è il seguente.
Fase
Adempimento
Termine
Riferimento
Preventiva
Comunicazione degli investimenti programmati.
Invio disponibile dal 12 giugno 2026.
Art. 3, comma 1, D.M. 7 maggio 2026
Conferma
Attestazione degli acconti richiesti e indicazione delle fatture.
Entro 60 giorni dall’esito positivo della preventiva.
Art. 3, comma 2
Completamento
Comunicazione degli investimenti realizzati e delle attestazioni documentali.
Al completamento e comunque entro il 15 novembre 2028, salva la proroga specifica per integrazioni.
Art. 3, comma 3
La scansione temporale richiede una gestione coordinata dell’investimento: non basta rispettare la data finale, ma occorre controllare le notifiche ricevute e i termini applicabili a ciascuna comunicazione.
Comunicazione preventiva GSE: accesso, dati e invio
La comunicazione preventiva identifica gli investimenti che l’impresa intende realizzare e la struttura produttiva alla quale sono destinati. La presentazione avviene attraverso la piattaforma GSE, operativa per questa fase dal 12 giugno 2026.
Come accedere alla piattaforma GSE
L’impresa utilizza l’Area Clienti GSE, con autenticazione digitale SPID secondo le modalità del decreto direttoriale 10 giugno 2026. Il decreto attuativo ammette anche SPID/CIE per la gestione delle comunicazioni sulla piattaforma.
Un aspetto da considerare riguarda l’identificazione della struttura produttiva. L’articolo 1, comma 1, lettera m), del D.M. 7 maggio 2026 fa riferimento a un sito costituito da una o più unità locali o stabilimenti situati sulla stessa particella catastale o su particelle contigue, dotato di autonomia tecnico-funzionale e organizzativa.
Non è quindi sufficiente identificare la struttura considerando esclusivamente l’indirizzo amministrativo. Occorre valutare l’effettiva organizzazione delle attività e la localizzazione degli investimenti.
Per ciascuna struttura produttiva possono essere presentate una o più comunicazioni preventive.
Quali investimenti e informazioni comunicare
L’articolo 3, comma 1, richiede l’indicazione dei dati identificativi dell’impresa e della struttura, oltre alle informazioni relative agli investimenti programmati:
Tipologia e ammontare dei beni materiali e immateriali degli allegati IV e V alla Legge n. 199/2025, con la prevista data di interconnessione.
Tipologia e ammontare degli eventuali investimenti per l’autoproduzione e l’autoconsumo di energia rinnovabile, con la prevista entrata in funzione.
Dati relativi all’applicazione della maggiorazione delle quote di ammortamento e dei canoni di locazione finanziaria.
Prima dell’invio è opportuno predisporre un prospetto riconciliabile con preventivi, ordini e contratti dei fornitori. È una precauzione organizzativa utile perché la successiva conferma non può comprendere beni differenti o importi superiori rispetto a quelli comunicati inizialmente.
I campi da compilare e le dichiarazioni da sottoscrivere devono essere verificati sui modelli e sulle istruzioni disponibili nella piattaforma GSE al momento della presentazione.
Comunicazione di conferma: scadenza e acconto del 20%
La comunicazione di conferma documenta l’impegno economico assunto dall’impresa per realizzare gli investimenti indicati nella preventiva. L’articolo 3, comma 2, del D.M. 7 maggio 2026 prevede un termine di 60 giorni dalla notifica dell’esito positivo del GSE.
Quando decorrono i 60 giorni per la conferma
Il termine decorre dalla notifica dell’esito positivo, non dalla data di invio della preventiva. Per questo motivo occorre conservare la comunicazione ricevuta dal GSE e utilizzare tale data per individuare la scadenza.
La funzionalità per l’invio delle conferme è operativa dal 21 luglio 2026, in attuazione del decreto direttoriale MIMIT 20 luglio 2026.
Il mancato rispetto dei termini e delle modalità di trasmissione comporta il mancato perfezionamento della procedura, ai sensi dell’articolo 3, comma 5.
Acconti, fatture e investimenti in leasing
La conferma deve riportare la data e l’importo del pagamento relativo all’ultima quota di acconto necessaria per raggiungere il 20% del costo di acquisizione di ciascun bene, insieme ai dati identificativi delle fatture relative ai costi agevolabili.
La soglia è riferita ai singoli beni, non al valore complessivo dell’investimento. Non basta quindi che gli acconti complessivamente versati raggiungano il 20% del progetto, se il requisito non è soddisfatto per ciascun bene interessato.
Per gli investimenti effettuati mediante leasing, il decreto prevede una regola specifica: il requisito relativo all’acconto si considera soddisfatto mediante la stipula del contratto di locazione finanziaria e l’impegno della società concedente nei confronti del fornitore, formalizzato con la sottoscrizione dell’ordine di acquisto.
Rimane obbligatoria la trasmissione della conferma.
Prima dell’invio è necessario verificare la corrispondenza tra i beni confermati e quelli indicati nella preventiva. Eventuali incrementi o modifiche del progetto devono essere valutati prima della presentazione, senza presumere che possano essere recepiti automaticamente nella fase successiva.
Comunicazione di completamento: termini e interconnessione
La comunicazione di completamento attesta la realizzazione degli investimenti e, per i beni degli allegati IV e V alla Legge n. 199/2025, l’avvenuta interconnessione al sistema aziendale di gestione della produzione o alla rete di fornitura.
Quando trasmettere la comunicazione di completamento
L’articolo 3, comma 3, del D.M. 7 maggio 2026 richiede la trasmissione al completamento degli investimenti e comunque entro il 15 novembre 2028.
Il decreto prevede una proroga di 20 giorni in caso di richiesta di integrazione documentale da parte del GSE. Non si tratta, pertanto, di un’estensione ordinaria del termine utilizzabile liberamente dall’impresa.
È possibile trasmettere più comunicazioni di completamento, riferite a uno o più beni compresi nella medesima conferma. Per ciascuno deve essere indicata la data di completamento dell’investimento.
La comunicazione non può includere beni differenti o importi superiori rispetto alla conferma e deve essere corredata dalle attestazioni di possesso della documentazione tecnica e contabile prevista dagli articoli 6 e 7 del decreto.
Differenza tra completamento, entrata in funzione e interconnessione
Nella gestione dell’agevolazione occorre distinguere tre momenti che non coincidono necessariamente.
Il completamento dell’investimento segue, per i beni degli allegati IV e V, le regole dell’articolo 109, commi 1 e 2, del TUIR. Per gli investimenti destinati all’autoproduzione di energia rinnovabile, il riferimento è invece la data di fine lavori, secondo la definizione contenuta nell’articolo 1 del decreto.
L’entrata in funzione individua il momento in cui il bene diventa operativo nell’attività aziendale, mentre l’interconnessione riguarda il collegamento del bene tecnologico al sistema aziendale di gestione della produzione o alla rete di fornitura.
Queste date assumono rilievo diverso ai fini della procedura e della successiva deduzione fiscale. Per questo devono essere ricostruite e documentate separatamente, evitando di considerare il semplice acquisto del bene come prova sufficiente della conclusione dell’iter agevolativo.
Perizia tecnica e certificazione contabile: documenti e responsabilità
L’accesso all’iperammortamento richiede di documentare sia la conformità tecnica degli investimenti sia l’effettivo sostenimento dei costi. Gli articoli 6 e 7 del D.M. 7 maggio 2026 prevedono due attestazioni con finalità distinte, che l’impresa deve acquisire e conservare.
Perizia asseverata e requisiti tecnici
L’articolo 6 richiede che le caratteristiche dei beni e l’avvenuta interconnessione siano comprovate mediante perizia tecnica asseverata corredata da analisi tecnica, oppure attraverso un’attestazione accompagnata da analisi tecnica rilasciata da un ente di certificazione accreditato.
La verifica riguarda anche i requisiti stabiliti dall’articolo 8 per gli investimenti destinati all’autoproduzione di energia rinnovabile per l’autoconsumo.
La perizia può essere rilasciata da ingegneri o periti industriali iscritti ai rispettivi albi. Per gli investimenti del settore agricolo relativi ai beni degli allegati IV e V sono abilitate anche le ulteriori figure professionali previste dal decreto, tra cui dottori agronomi e forestali, agrotecnici laureati e periti agrari laureati. È inoltre richiesta un’idonea copertura assicurativa.
Il D.M. 7 maggio 2026 non prevede un’esenzione espressa dalla perizia per i beni di costo inferiore a 300.000 euro. Non deve quindi essere applicata automaticamente la semplificazione documentale prevista dalle precedenti discipline dei crediti d’imposta.
Per gli investimenti comprendenti più beni, l’articolo 6 non impone espressamente una perizia distinta per ciascun cespite, ma non introduce neppure una specifica semplificazione per le attestazioni cumulative. L’eventuale utilizzo di un documento unitario richiede quindi una valutazione tecnica che consenta di identificare e verificare i requisiti di ciascun investimento.
Certificazione dei costi e soggetti abilitati
L’articolo 7 richiede una certificazione contabile che attesti l’effettivo sostenimento delle spese ammissibili e la loro corrispondenza alla documentazione contabile dell’impresa.
Per i soggetti obbligati alla revisione legale, la certificazione è rilasciata dal soggetto incaricato della revisione, dotato di idonea copertura assicurativa.
Per le imprese non obbligate alla revisione, occorre incaricare un revisore legale o una società di revisione iscritti nella sezione A del relativo registro, nel rispetto dei requisiti di indipendenza previsti dall’articolo 7.
Non è quindi sufficiente la sola qualifica di commercialista: il soggetto incaricato deve possedere i requisiti previsti dalla disciplina.
Elemento
Perizia tecnica
Certificazione contabile
Riferimento
Art. 6, D.M. 7 maggio 2026
Art. 7, D.M. 7 maggio 2026
Oggetto
Caratteristiche tecniche, interconnessione e ulteriori requisiti applicabili.
Effettivo sostenimento delle spese e corrispondenza contabile.
Soggetti abilitati
Professionisti tecnici previsti dal decreto o enti di certificazione accreditati.
Soggetti abilitati alla revisione legale secondo l’articolo 7.
Documentazione
Perizia asseverata o attestazione equivalente, corredata da analisi tecnica.
Certificazione delle spese ammissibili.
Le due verifiche sono complementari. L’impresa deve conservare la relativa documentazione, unitamente alle fatture, ai documenti di trasporto e agli altri elementi necessari a dimostrare la spettanza dell’agevolazione, secondo l’articolo 9, comma 2.
Esito positivo del GSE e fruizione dell’iperammortamento
La trasmissione della comunicazione di completamento non consente automaticamente di utilizzare la maggiorazione fiscale. L’articolo 4, comma 1, del D.M. 7 maggio 2026 subordina la fruizione alla ricezione dell’esito positivo del GSE relativo alla specifica comunicazione.
Quando decorre la maggiorazione fiscale
La maggiorazione rileva a decorrere dal periodo d’imposta nel quale viene trasmessa la comunicazione di completamento, a condizione che il bene sia entrato in funzione entro lo stesso periodo.
Occorre quindi distinguere la decorrenza fiscale dalla ricezione dell’esito amministrativo che consente la fruizione.
Esempio. Un’impresa con esercizio coincidente con l’anno solare completa, mette in funzione e interconnette un macchinario nel settembre 2027. La comunicazione di completamento viene trasmessa nell’ottobre 2027 e riceve successivamente esito positivo. In presenza degli ulteriori requisiti, il 2027 costituisce il periodo d’imposta di riferimento per la decorrenza della maggiorazione.
Una questione interpretativa riguarda il caso in cui l’esito positivo pervenga dopo la chiusura dell’esercizio oppure dopo la presentazione della dichiarazione dei redditi. Il decreto individua la decorrenza e la condizione amministrativa per la fruizione, ma non disciplina espressamente tutte le conseguenze dichiarative di queste situazioni.
In tali circostanze occorre valutare il caso concreto, senza considerare sufficiente la sola ricevuta di trasmissione.
Il beneficio opera attraverso la maggiorazione delle quote di ammortamento o dei canoni di locazione finanziaria ai fini delle imposte sui redditi, non mediante compensazione di un credito d’imposta.
Comunicazioni periodiche e obblighi successivi
L’articolo 3, comma 6, prevede ulteriori adempimenti informativi a partire dalla prima comunicazione preventiva e fino al termine della fruizione dell’agevolazione.
L’impresa deve trasmettere:
Entro il 20 gennaio di ogni anno, una comunicazione periodica sugli investimenti effettuati, sui costi sostenuti e sulla previsione di utilizzo del beneficio.
Entro il successivo 30 giugno, una comunicazione integrativa con il piano di ammortamento e le quote dell’incentivo imputate nei diversi esercizi.
Le trasmissioni devono seguire le modalità e i modelli resi disponibili sulla piattaforma GSE.
La previsione rende necessario coordinare le informazioni comunicate con il registro dei beni ammortizzabili e i dati utilizzati nelle dichiarazioni fiscali, anche negli esercizi successivi al completamento materiale dell’investimento.
Errori nelle comunicazioni GSE: decadenza e recupero del beneficio
Il mancato rispetto degli adempimenti può determinare conseguenze differenti a seconda della violazione. Il D.M. 7 maggio 2026 distingue il mancato perfezionamento della procedura, la decadenza totale o parziale e il successivo recupero dell’agevolazione indebitamente fruita.
Ritardi, integrazioni e difformità degli investimenti
L’articolo 3, comma 5, stabilisce che l’omesso invio delle comunicazioni o delle integrazioni nei termini e secondo le modalità prescritte comporta il mancato perfezionamento della procedura.
Diversa è la situazione delle difformità tra investimenti comunicati e realizzati. L’articolo 9 attribuisce al GSE il compito di verificare la conformità degli interventi alle informazioni fornite dall’impresa.
Occorre quindi distinguere le irregolarità documentali sanabili dalle violazioni che incidono sull’effettiva spettanza del beneficio, senza presumere che ogni difformità comporti automaticamente la perdita integrale dell’agevolazione.
Quando si perde l’agevolazione e quando interviene il recupero
L’articolo 10 individua specifiche cause di decadenza, totale o parziale, tra cui l’assenza dei requisiti di ammissibilità, le irregolarità documentali imputabili all’impresa e non sanabili, la mancata conservazione dei documenti giustificativi e le false dichiarazioni.
La disposizione contempla inoltre l’impossibilità di effettuare i controlli per cause imputabili al beneficiario e la cessione o destinazione all’estero dei beni senza rispettare le condizioni previste per la sostituzione.
Quando i controlli evidenziano un’indebita fruizione, l’articolo 11 prevede che il GSE trasmetta all’Agenzia delle Entrate gli elementi rilevanti per il recupero dell’importo, maggiorato di interessi e sanzioni.
Il trattamento dell’irregolarità dipende dunque dalla sua natura e dalle conseguenze previste dalla normativa, non dalla semplice presenza di un errore formale.
Checklist degli adempimenti per l’iperammortamento
Per una corretta gestione dell’investimento è utile predisporre un fascicolo documentale che consenta di ricostruire i passaggi della procedura e verificare la corrispondenza tra i dati trasmessi al GSE, le spese sostenute e le attestazioni acquisite.
Verifica
Documentazione da predisporre o conservare
Investimenti e struttura produttiva
Prospetto dei beni, preventivi, ordini e identificazione della struttura interessata.
Impegno economico
Contratti, fatture, acconti oppure documentazione del leasing.
Requisiti tecnici
Perizia o attestazione equivalente, analisi tecnica ed evidenze dell’interconnessione quando richiesta.
Certificazione dei costi
Certificazione contabile rilasciata dal soggetto abilitato.
Comunicazioni e fruizione
Ricevute, esiti GSE, eventuali integrazioni, dati dichiarativi e comunicazioni periodiche.
Domande frequenti
È possibile presentare più comunicazioni preventive per la stessa struttura produttiva?
Sì. L’articolo 3, comma 1, del D.M. 7 maggio 2026 consente una o più comunicazioni preventive per ciascuna struttura produttiva. Per ogni comunicazione devono essere rispettati i successivi adempimenti di conferma e completamento.
Si può aumentare l’importo dell’investimento dopo la comunicazione preventiva?
La comunicazione di conferma non può comprendere investimenti di importo superiore o beni differenti rispetto alla preventiva. Il medesimo limite opera per il completamento rispetto alla conferma. Eventuali investimenti ulteriori devono essere valutati nell’ambito delle possibilità previste dalla procedura.
È obbligatoria la perizia per investimenti inferiori a 300.000 euro?
L’articolo 6 del D.M. 7 maggio 2026 non introduce una specifica esenzione per i beni di costo inferiore a 300.000 euro. I requisiti tecnici devono essere documentati mediante perizia asseverata oppure attestazione di un ente di certificazione accreditato, secondo le condizioni stabilite dal decreto.
Cosa succede se il GSE richiede un’integrazione documentale?
L’impresa deve trasmettere le integrazioni entro dieci giorni dalla richiesta. Il GSE comunica l’esito delle ulteriori verifiche entro dieci giorni dalla presentazione. Il mancato rispetto dei termini e delle modalità previste può impedire il perfezionamento della procedura, secondo l’articolo 3, comma 5.
Fonti e riferimenti
#Adessonews seleziona nella rete articoli di particolare interesse. Se vuoi leggere l’articolo completo clicca sul seguente link
Affianchiamo imprese e professionisti in tutta Italia nell’accesso alle migliori opportunità di Finanza d’Impresa, Finanza Agevolata, Sostenibilità e Compliance. 🇮🇹
💼 Operiamo esclusivamente attraverso mediatori e operatori autorizzati, offrendo un servizio professionale, trasparente e orientato alle reali esigenze della tua impresa.
✨ Consulenza gratuita e zero costi di istruttoria: analizziamo la situazione della tua azienda, individuiamo le opportunità più adatte e ti supportiamo nella valorizzazione del tuo profilo finanziario e aziendale nei confronti di banche e partner.
📈 Dalla diagnosi iniziale alla strategia finanziaria, siamo al tuo fianco per trasformare le esigenze della tua impresa in concrete opportunità di crescita, investimento e sviluppo.